Életmód
Saját lakásban működik a cég? Így kezelhető a rezsi
Ha egy vállalkozás székhelye a tulajdonos otthonába van bejegyezve, felmerülhet, hogy a lakás fenntartási költségeiből mi számolható el.
A válasz nem egyértelmű: függ a vállalkozás formájától, az adózási módtól és attól is, a lakás mely részét használják ténylegesen munkára. A székhely bejelentése önmagában nem teszi céges kiadássá a teljes rezsit.
Mit jelent a székhely bejelentése a költségeknél?
A székhely a vállalkozás hivatalos címe, ahol a cég iratai elérhetők, és ahová a hivatalos küldemények érkezhetnek. Persze ez nemcsak saját ingatlan lehet, hanem akár székhelyszolgáltatást is igénybe lehet venni.
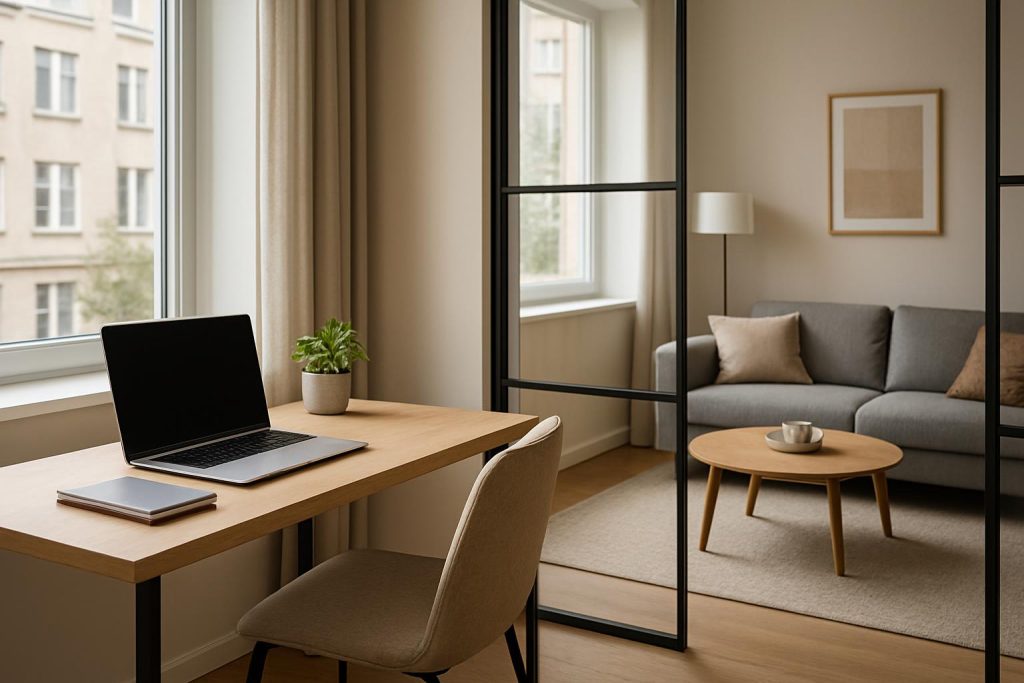
Az otthoni cím azonban nem bizonyítja, hogy a lakás minden helyiségét üzleti célra használják. Másként kell megítélni egy rendszeresen irodaként használt, külön szobát, mint a nappali egyik sarkát, ahol csak alkalmanként intézik a vállalkozás ügyeit.
Költségként alapvetően olyan kiadás vehető figyelembe, amely kapcsolatban áll a vállalkozási tevékenységgel, és megfelelően igazolható. Ezért a teljes villany-, víz- vagy fűtésszámla elszámolása pusztán a bejegyzett székhelyre hivatkozva nem tekinthető megalapozottnak. A tényleges használatot és az elszámolás alapját is vizsgálni kell.
A rezsi arányosításánál a használat számít
Kiindulópont lehet a munkára használt helyiség alapterülete a teljes lakáshoz viszonyítva. Ha például egy hatvan négyzetméteres lakásban egy tizenkét négyzetméteres külön szobát rendszeresen irodaként használnak, a területi arány húsz százalék.
Ez önmagában még nem jelenti azt, hogy minden rezsiköltségből ugyanekkora hányad számolható el: az egyes kiadások jellegét és a használat körülményeit külön kell mérlegelni.
Az áramfogyasztásnál az is szerepet játszhat, hogy a vállalkozás munkájához külön számítógép, nyomtató vagy más eszköz működik-e. A fűtés elszámolása is eltérő lehet attól függően, hogy az iroda elkülönül-e a lakás többi részétől.
A víz- és közösköltség esetében szintén azt kell alátámasztani, hogy mekkora rész kapcsolódik a vállalkozás működéséhez. Az alkalmazott arány legyen életszerű, következetes, és a körülmények alapján megindokolható.
Milyen iratokat célszerű megőrizni?
A rezsiszámlák mellett hasznos feljegyezni a munkára használt helyiség alapterületét, funkcióját és a használat rendszerességét. A számítás módját is rögzítsék, hogy később világos legyen, miből indultak ki. Ha a munkavégzés csak időszakos, ezt ne kezeljék úgy, mintha a helyiséget állandó irodaként használnák.
A számítógép, a telefon vagy az internet-előfizetés magáncélra is szolgálhat. Ilyenkor a teljes díj elszámolása helyett azt kell megvizsgálni, milyen arányban kapcsolódik a vállalkozáshoz. A számla megléte fontos, de önmagában nem igazolja az üzleti felhasználás mértékét.
Az adózási mód ugyancsak meghatározó. Egy átalányadózó egyéni vállalkozó költségkezelése eltérhet attól, amikor a vállalkozás tételesen számolja el a kiadásait. A számlázás és az esetleges adókövetkezmények miatt ugyanaz a módszer nem alkalmazható minden vállalkozásra.